Feature: Quantitative Analyse & AI Engineering – Meine aktuellen Projekte
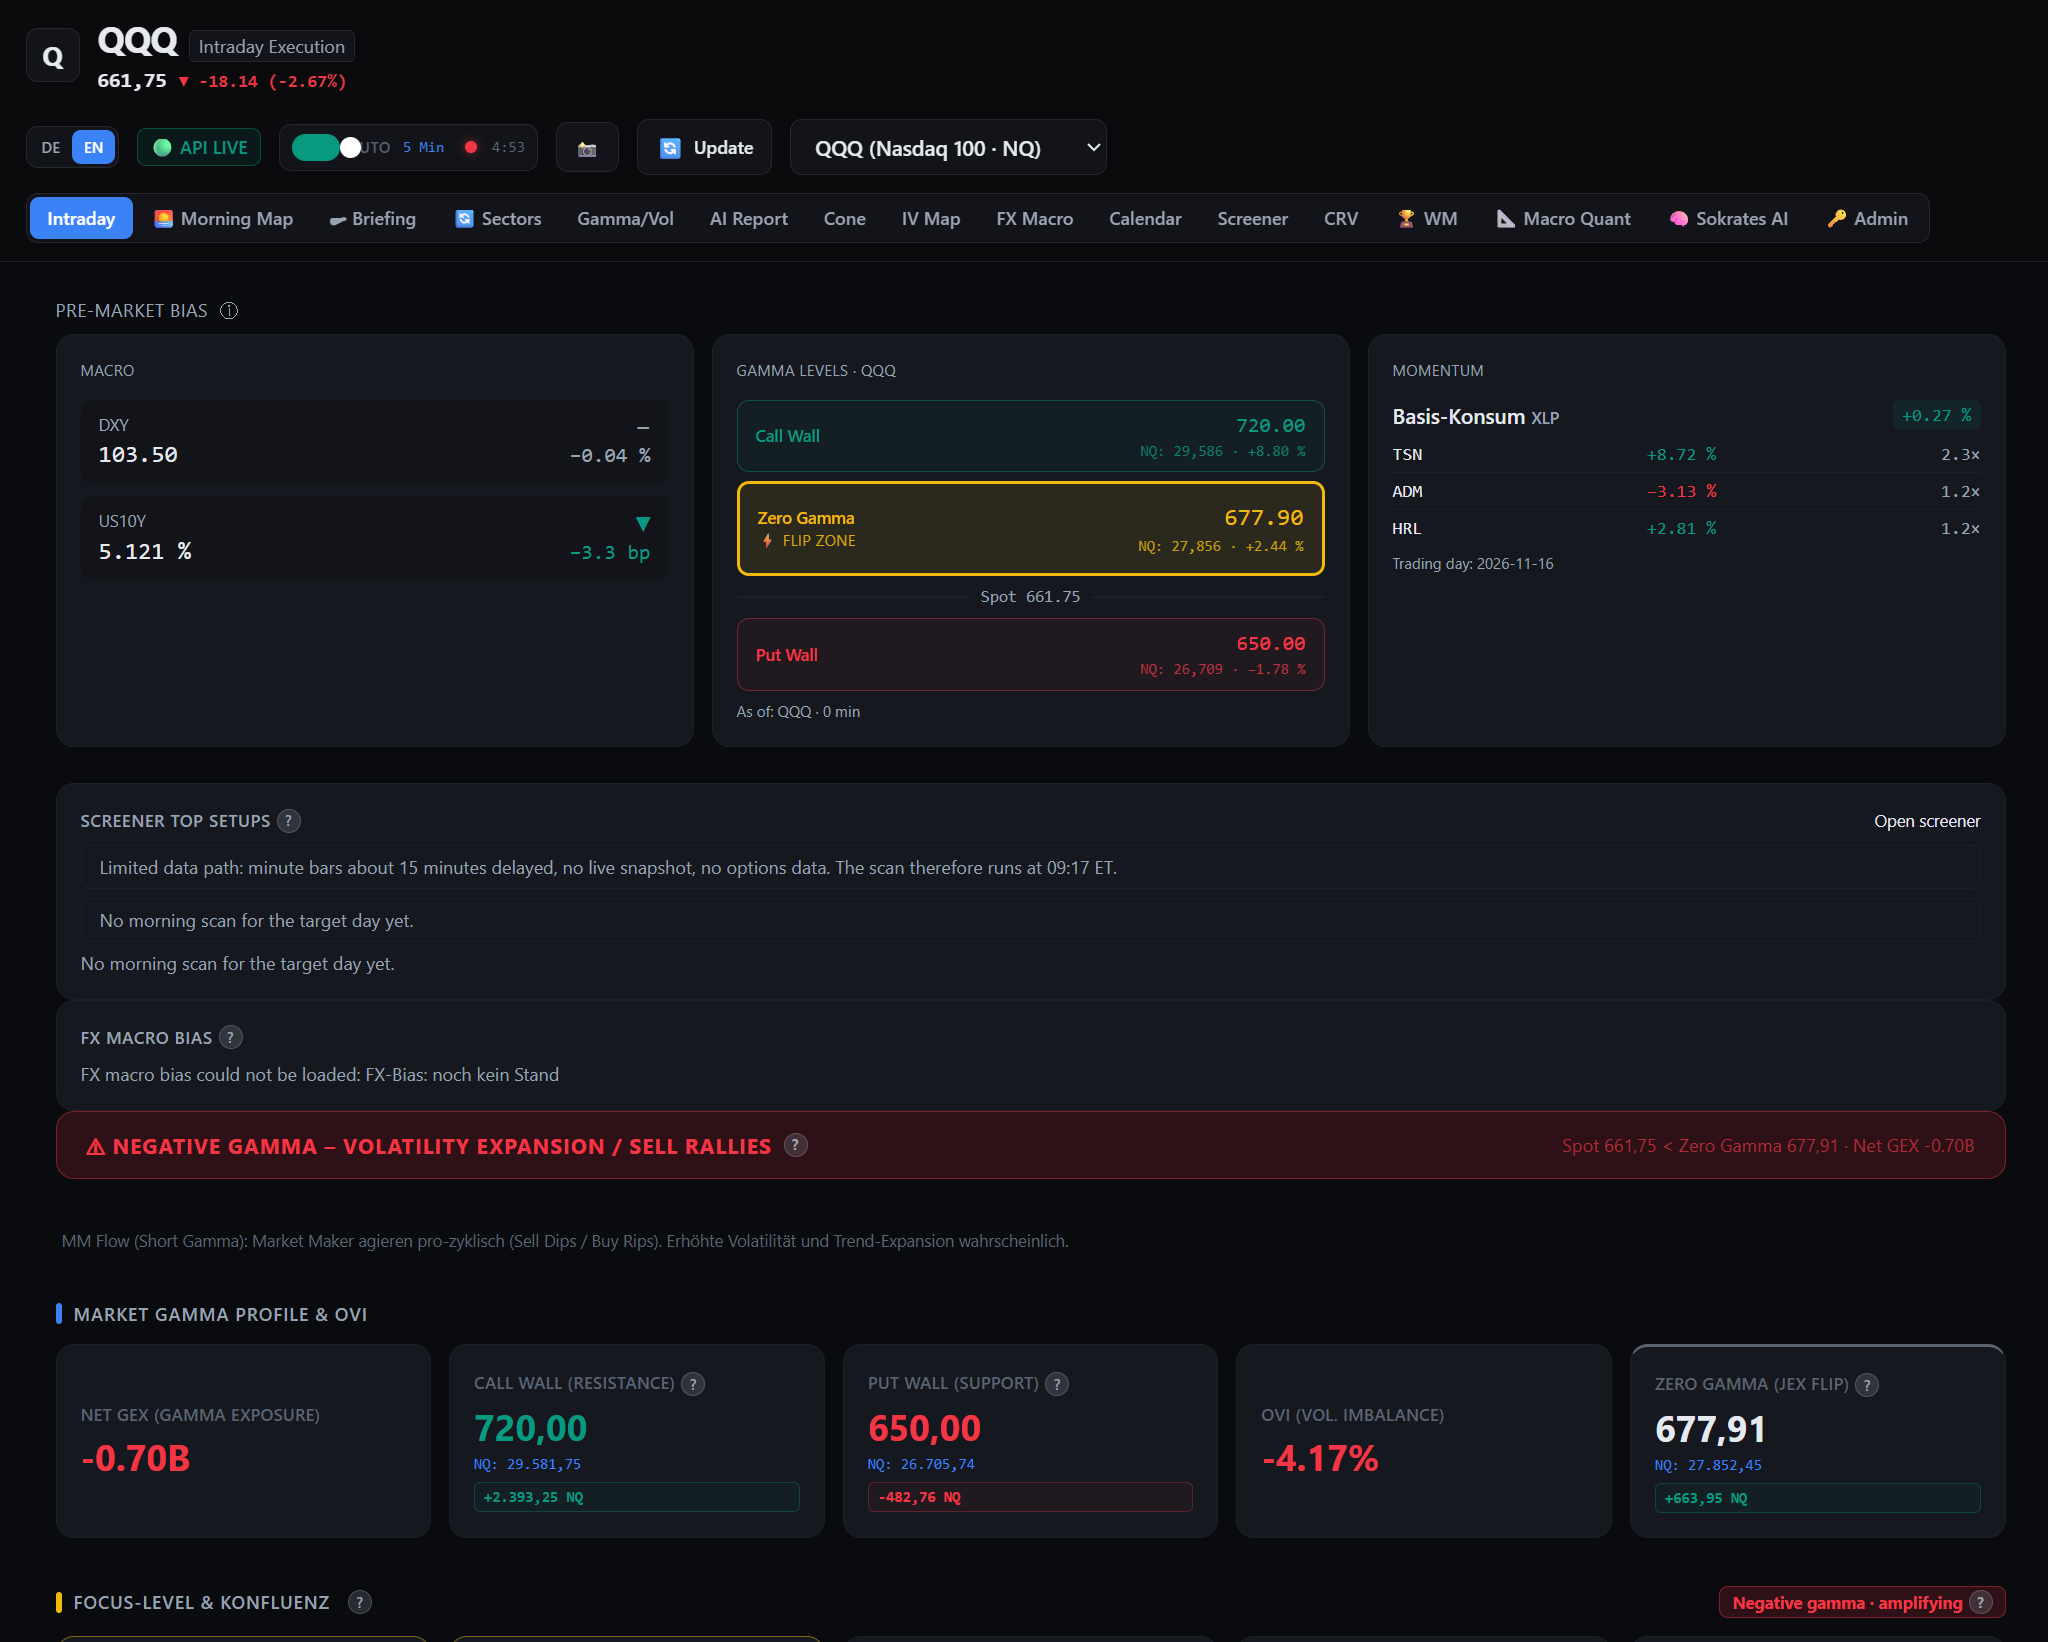
Willkommen auf meinem Ghost CMS. In diesem Blog dokumentiere ich die Schnittstelle zwischen systematischem Options-Trading, Data Engineering und künstlicher Intelligenz. Mein Ansatz ist technologiegetrieben: Statt auf vorgefertigte Retail-Lösungen zu vertrauen, baue ich meine Infrastruktur von Grund auf selbst – von der rohen API-Anbindung bis hin zur KI-gestützten Auswertung. Diese Projekt ist ein privates Projekt und hat keinerlei Zugang für Dritte oder einen öffentlicher Zugang. Das Dashboard dient rein lernenden Zielen.
Hier ist ein erster Einblick in das, was aktuell auf meinen Servern läuft.
Projekt 1: GEX & Options Analytics Dashboard
Das Herzstück meiner quantitativen Marktanalyse ist ein maßgeschneidertes Dashboard, das Marktdaten in handlungsorientierte Echtzeit-Metriken übersetzt. Wie im Screenshot "image_531ec8.jpg" zu sehen ist, verarbeitet das System komplexe Optionsdaten und makroökonomische Indikatoren, um das aktuelle Marktregime präzise zu bestimmen.
Die Kernfunktionen des Dashboards:
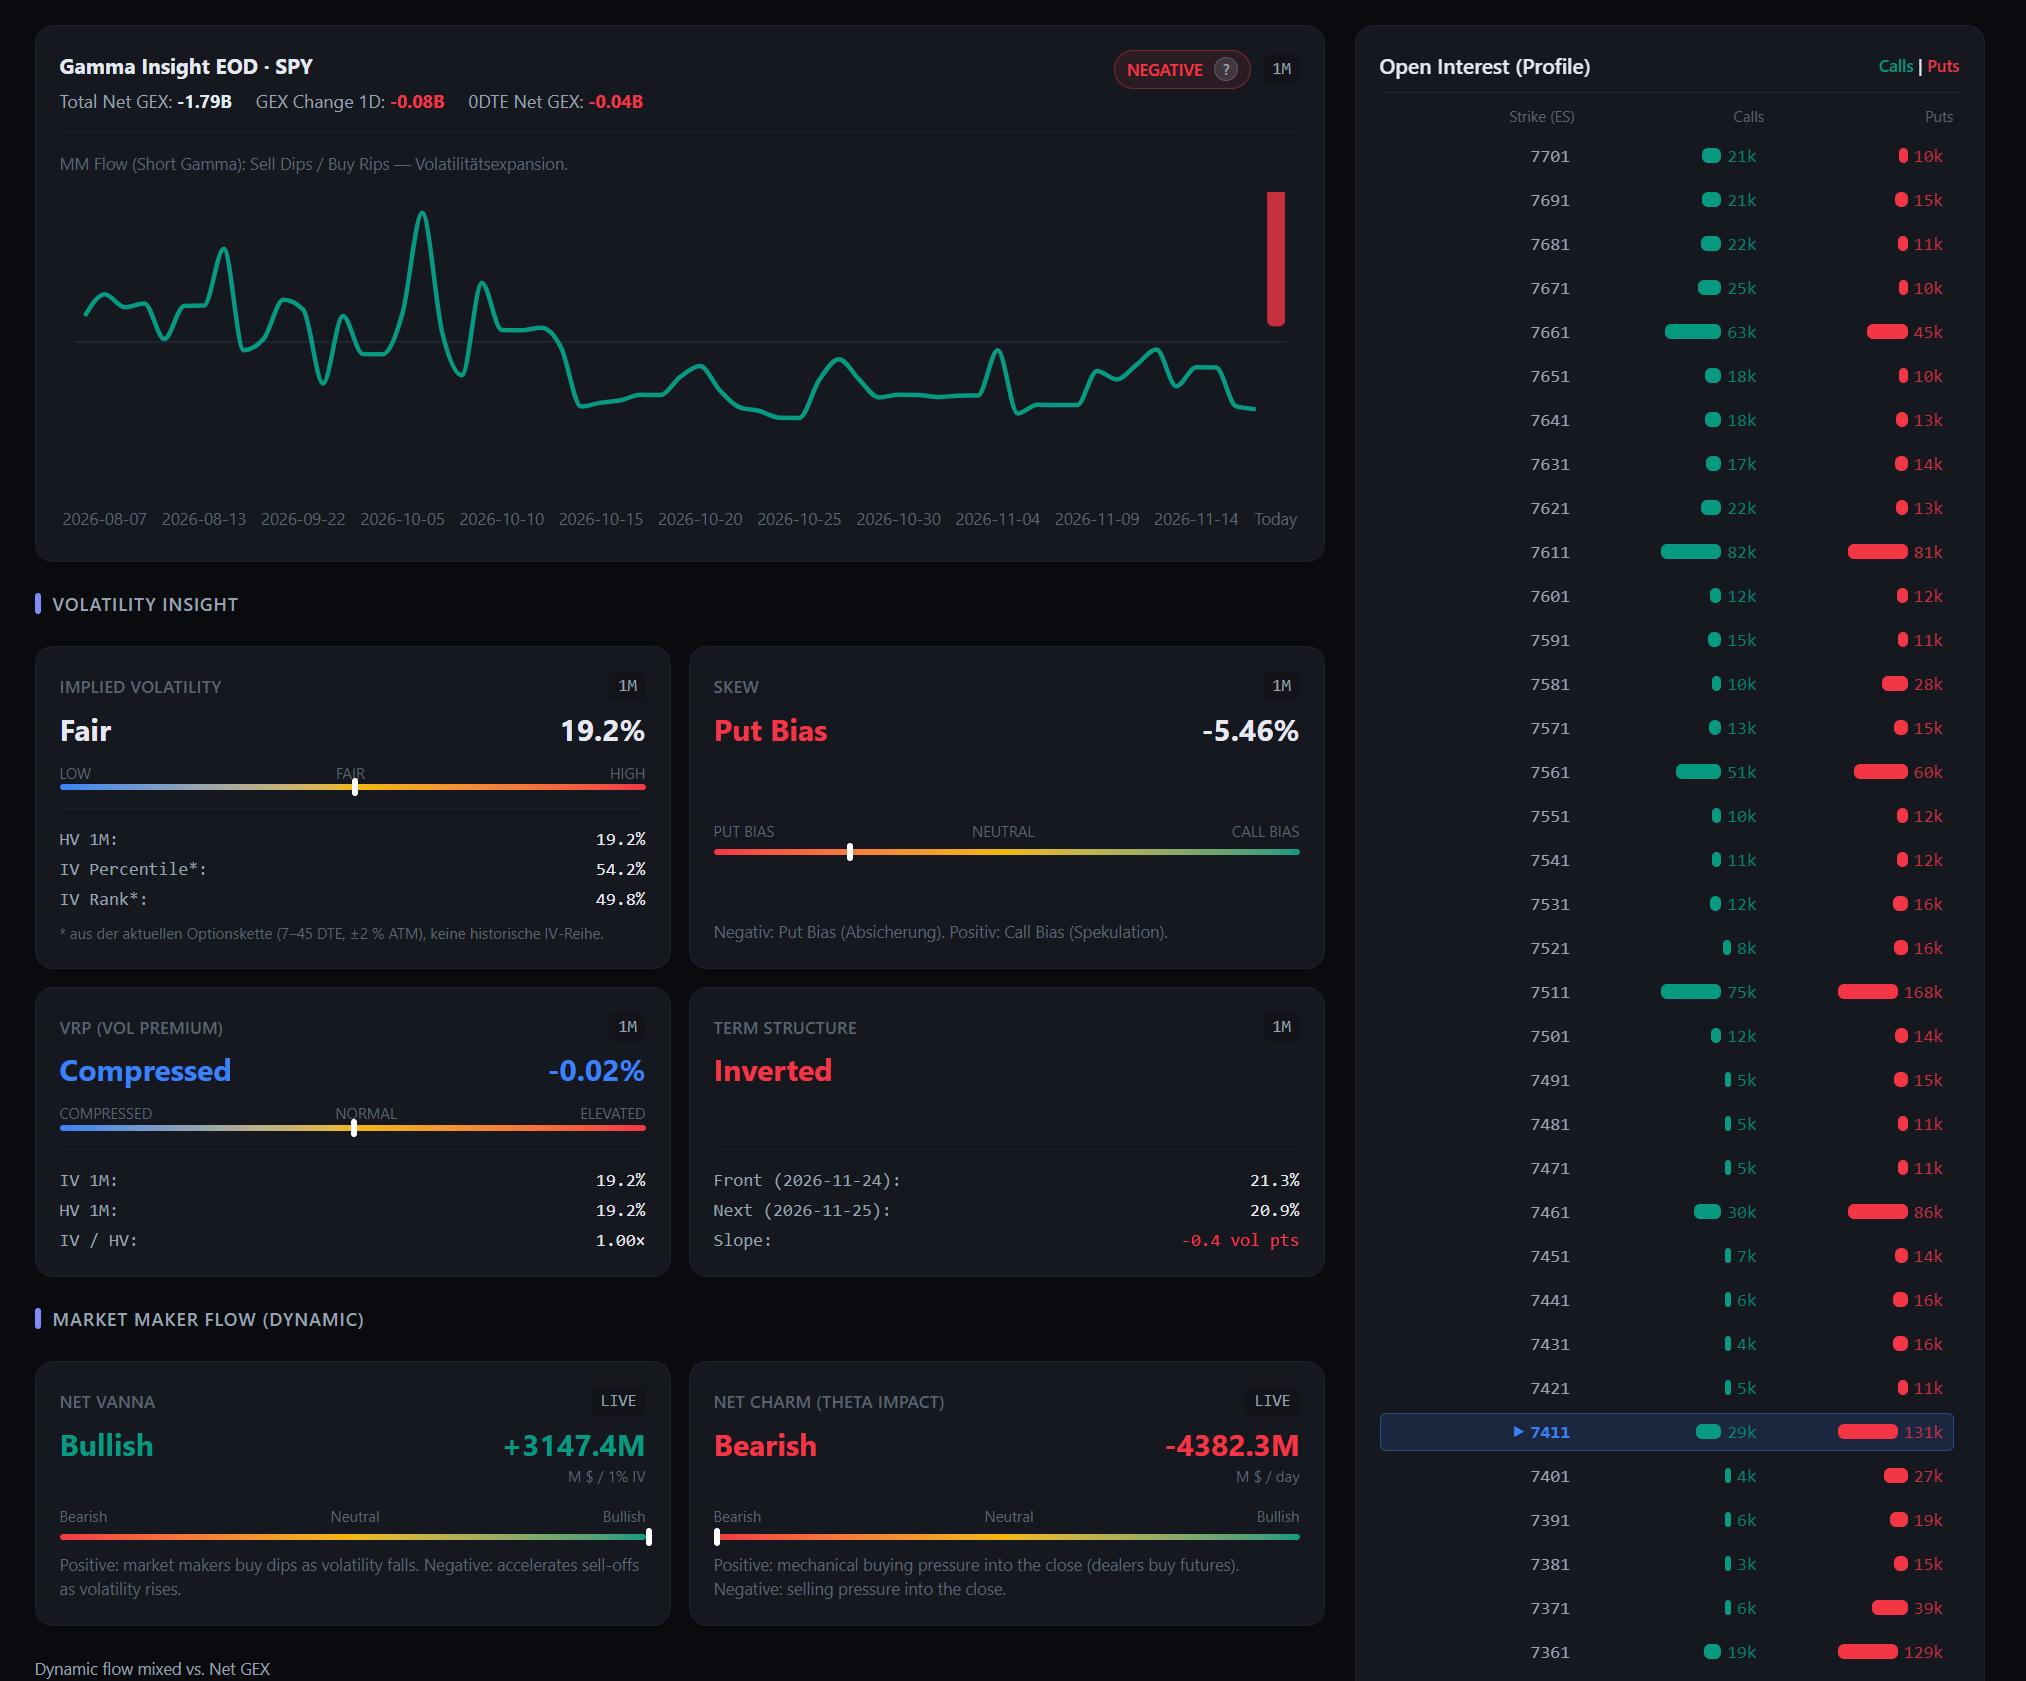
- Market Gamma Profile: Echtzeit-Tracking von Net GEX (hier: -1.79B), Call Walls (775,00) und Put Walls (730,00) für den SPY.
- Regime Detection: Automatische Erkennung von Volatility Expansions durch negative Gamma-Umgebungen ("Negative Gamma - Sell Rallies").
- 0DTE Realtime Metrics & Konfluenz-Level: Berechnung von Zero Gamma Leveln (748,61), Max Pain und Volatilitäts-Triggern für das Intraday-Scalping.
- Advanced Quant Models: Integration von Options Skew, VRP (Vol Premium) und Top Open Interest Strukturen auf einen Blick.
Das Ziel dieses Projekts ist es, das Rauschen des Orderbuchs herauszufiltern und rein datenbasierte, empirische Setups für den Handel abzuleiten.
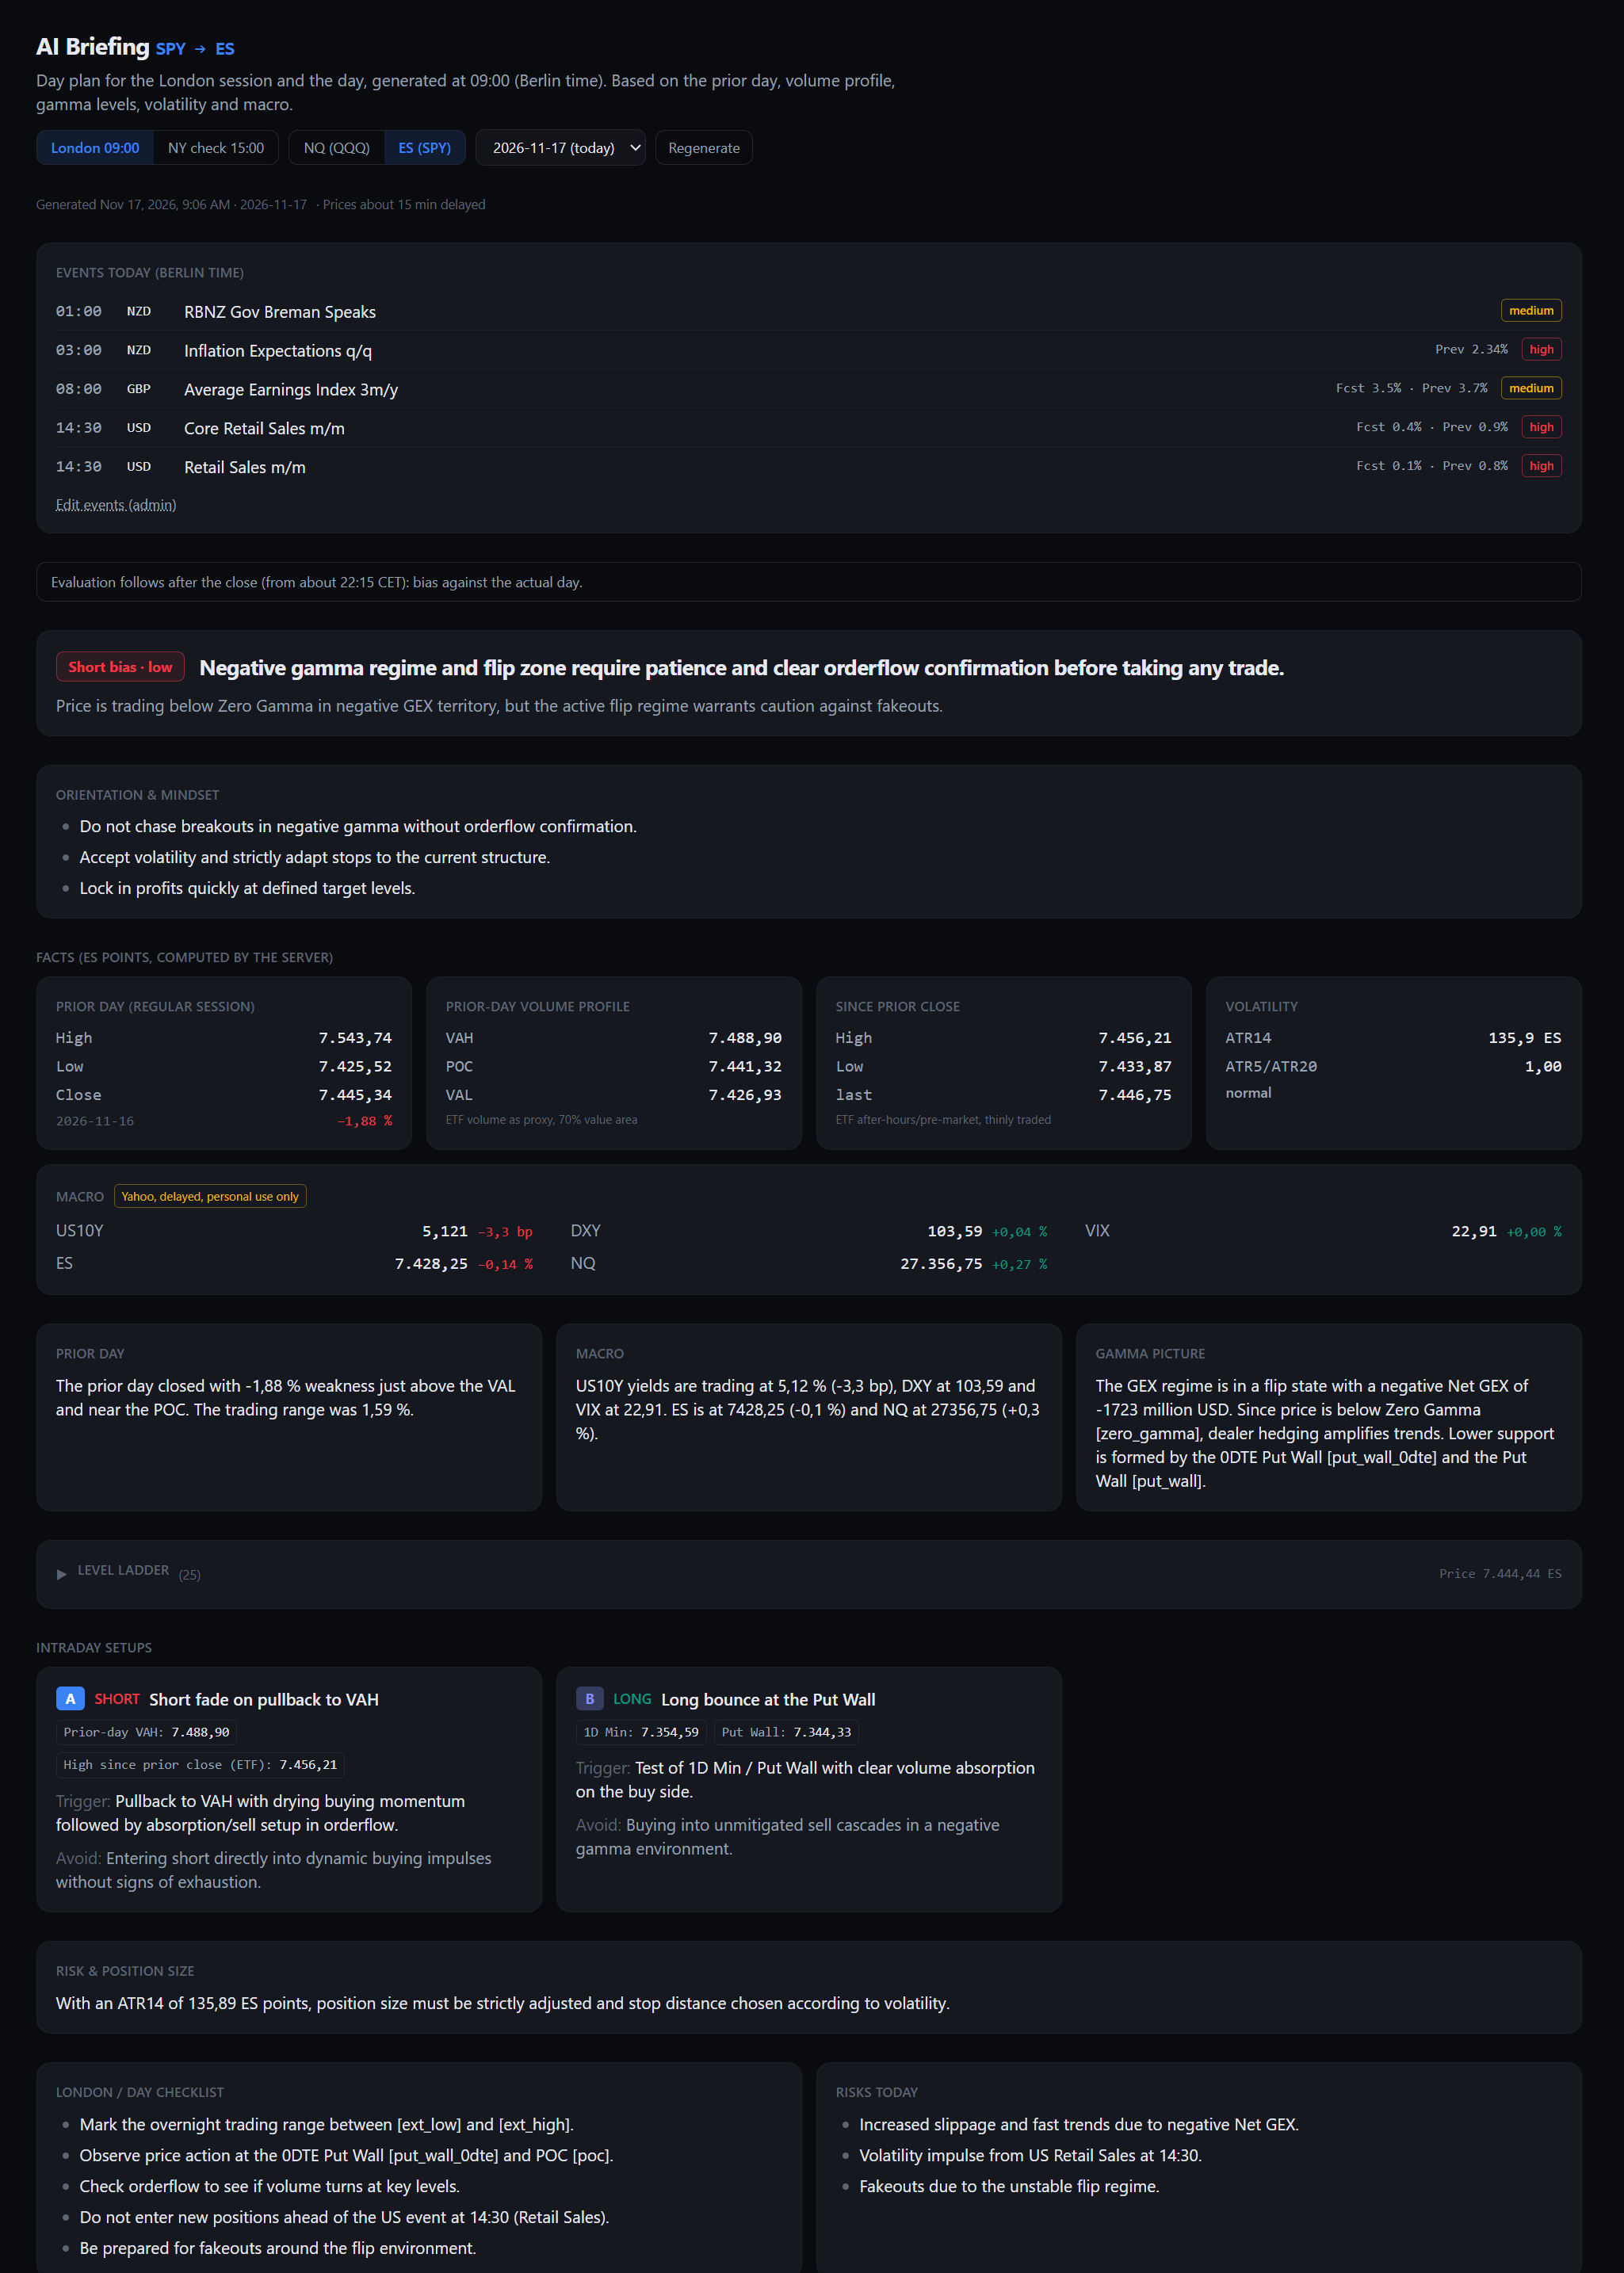
Projekt 2: C# & .NET Orderflow-Indikatoren
Neben browserbasierten Dashboards entwickle ich native C#-Indikatoren (.NET Umgebung) direkt für professionelle Trading-Plattformen. Diese DLL-basierten Erweiterungen projizieren kritische Gamma-Level und Market-Maker-Positionierungen direkt in den Chart, um sie nahtlos mit TPO- und Volumen-Profilen abzugleichen. Der Fokus liegt hier auf minimaler Latenz und robuster Systemarchitektur.
Ausblick: AI-Integration via MCP (Model Context Protocol)
Der logische nächste Schritt – und das aktuelle Hauptaugenmerk meiner AI Engineering-Reise – ist die Verbindung dieser hochstrukturierten Finanzdaten mit lokalen KI-Modellen. Durch den Aufbau von HTTP-basierten MCP-Servern schaffe ich eine Brücke: Die KI erhält Zugriff auf den Echtzeit-Datenstrom des Dashboards (GEX, Makro-Kalender, VIX) und kann basierend auf fest definierten Playbooks analytische Vorarbeiten oder Regime-Warnungen generieren.
In den kommenden Posts werde ich tiefer in die technische Architektur (Code-Snippets, API-Handling, Server-Setups) eintauchen und zeigen, wie sich diese Systeme in der Praxis bewähren.
Abonniere den Newsletter, um keine Updates zu neuen Skripten, Architektur-Breakdowns und Trading-Systemen zu verpassen.